Nội dung bài viết
ESG (Environmental, Social, Governance — Môi trường, Xã hội, Quản trị) là cách doanh nghiệp quản lý và chứng minh tác động của mình lên môi trường, người lao động, cộng đồng, cùng cách điều hành công ty. Với doanh nghiệp sản xuất xuất khẩu, ESG ngày càng ít là khẩu hiệu mà là dữ liệu khách hàng yêu cầu: bảng câu hỏi nhà cung cấp, điểm EcoVadis, số liệu phát thải, chính sách lao động.
TTS Cert tư vấn ESG trọn gói cho doanh nghiệp: đánh giá hiện trạng, xác định chủ đề trọng yếu, xây dựng chiến lược và hệ thống dữ liệu, lập báo cáo ESG theo GRI hoặc VSME, chuẩn bị EcoVadis, CDP và hỗ trợ khi bên thứ ba đảm bảo báo cáo.
1. ESG là gì và vì sao doanh nghiệp sản xuất cần quan tâm?
ESG không phải một tiêu chuẩn duy nhất. Đây là ba nhóm chủ đề mà khách hàng, ngân hàng và nhà đầu tư dùng để đánh giá doanh nghiệp, và mỗi bên có thể dùng một khung khác nhau. ESG cũng không phải một chứng nhận: không có tổ chức nào cấp "chứng chỉ ESG" chung cho doanh nghiệp.
| Trụ cột | Chủ đề thường gặp tại nhà máy |
|---|---|
| E – Môi trường | Năng lượng, phát thải khí nhà kính, nước và nước thải, chất thải, hóa chất, nguyên vật liệu |
| S – Xã hội | Tiền lương, giờ làm, an toàn và sức khỏe, đào tạo, đa dạng và không phân biệt đối xử, quyền con người trong chuỗi cung ứng |
| G – Quản trị | Đạo đức kinh doanh, chống tham nhũng, quản lý rủi ro, bảo mật dữ liệu, kênh khiếu nại, quản lý nhà cung cấp |
Doanh nghiệp sản xuất thường đã có sẵn một phần dữ liệu ESG qua các chương trình đang làm: Higg FEM, SMETA, BSCI, SA8000, kiểm kê khí nhà kính, hồ sơ môi trường theo luật. Việc của ESG là gom các dữ liệu này về một hệ thống, đặt mục tiêu và trình bày nhất quán cho từng đối tượng hỏi.
2. Doanh nghiệp nào cần làm ESG và yêu cầu đến từ đâu?
Doanh nghiệp thường cần triển khai ESG khi thuộc một trong các nhóm sau:
Nhà cung cấp cho nhãn hàng, nhà nhập khẩu châu Âu, Mỹ, Nhật đang gửi bảng câu hỏi ESG hoặc yêu cầu EcoVadis.
Doanh nghiệp FDI phải cung cấp dữ liệu cho báo cáo của công ty mẹ.
Doanh nghiệp vay vốn, đặc biệt tín dụng xanh, hoặc gọi vốn đầu tư.
Công ty đại chúng phải công bố thông tin môi trường, xã hội.
Cơ sở thuộc danh mục phải kiểm kê khí nhà kính.
Doanh nghiệp xuất khẩu hàng thuộc phạm vi CBAM.
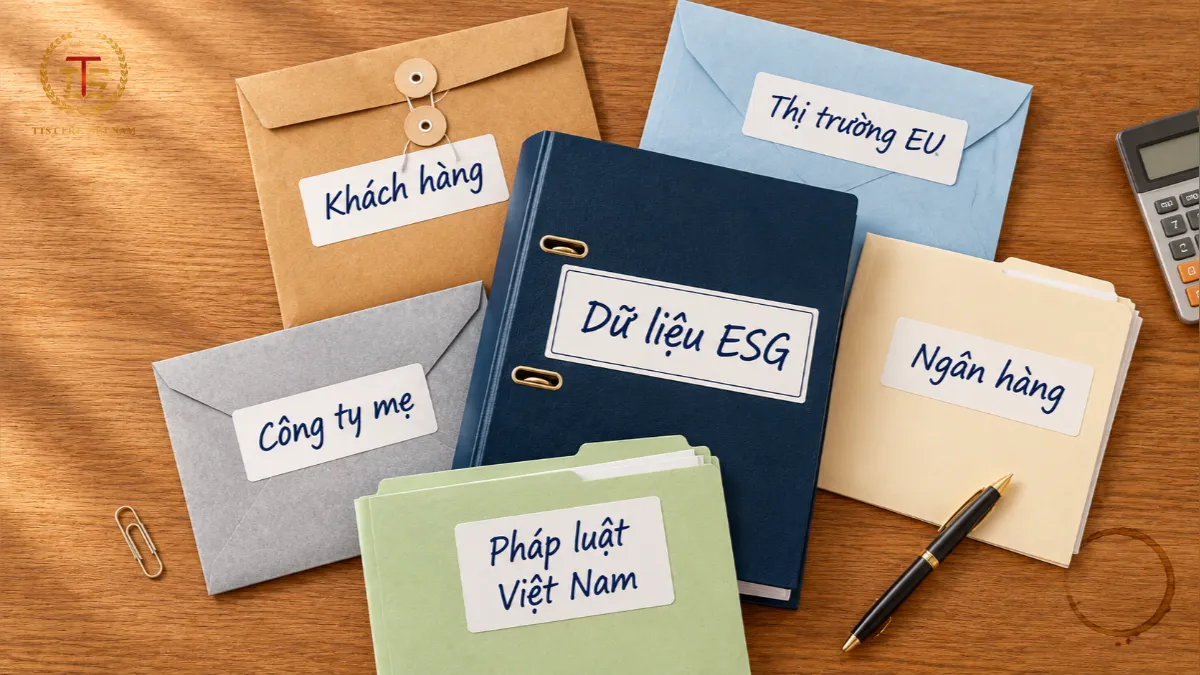
| Nguồn yêu cầu | Thường hỏi gì | Bắt buộc? |
|---|---|---|
| Khách hàng, nhãn hàng | Bảng câu hỏi nhà cung cấp, điểm EcoVadis, dữ liệu Higg, báo cáo SMETA, số liệu phát thải | Không theo luật, nhưng là điều kiện mua hàng |
| Khách hàng châu Âu chịu CSRD, CSDDD | Dữ liệu chuỗi giá trị: phát thải, lao động, rủi ro nhân quyền | Gián tiếp, qua hợp đồng |
| EU – CBAM | Phát thải gắn với sản phẩm (thép, nhôm, xi măng, phân bón…) | Bắt buộc với hàng thuộc phạm vi |
| Ngân hàng, nhà đầu tư | Rủi ro môi trường – xã hội, tín dụng xanh, báo cáo phát triển bền vững | Tùy điều kiện cấp vốn |
| Công ty mẹ, tập đoàn | Dữ liệu cho báo cáo hợp nhất của tập đoàn | Theo quy định nội bộ |
| Pháp luật Việt Nam | Báo cáo phát triển bền vững (công ty đại chúng), kiểm kê khí nhà kính (cơ sở trong danh mục) | Bắt buộc với đối tượng thuộc phạm vi |
Khách hàng và nhãn hàng
Đây là nguồn yêu cầu phổ biến nhất với nhà máy xuất khẩu. Mỗi khách có thể dùng một công cụ riêng: EcoVadis, bảng câu hỏi tự soạn, nền tảng Higg, Sedex. Nếu dữ liệu không được quản lý tập trung, doanh nghiệp dễ trả lời mỗi khách một số liệu khác nhau.
Thị trường EU
Hai chỉ thị chính là CSRD (báo cáo bền vững) và CSDDD (thẩm định chuỗi cung ứng). Cả hai áp dụng trực tiếp cho doanh nghiệp lớn ở châu Âu. Các doanh nghiệp này sẽ hỏi dữ liệu từ nhà cung cấp, kể cả nhà cung cấp Việt Nam. Năm 2026, EU đã thu hẹp đáng kể phạm vi hai chỉ thị này (xem mục 3).
Riêng CBAM là cơ chế điều chỉnh biên giới carbon, áp dụng cho một số nhóm hàng phát thải cao như thép, nhôm, xi măng, phân bón.
Ngân hàng, nhà đầu tư và công ty mẹ
Ngân hàng dùng thông tin môi trường – xã hội khi xét tín dụng, đặc biệt tín dụng xanh. Doanh nghiệp FDI thường phải cung cấp dữ liệu ESG cho công ty mẹ để đưa vào báo cáo của tập đoàn.
Pháp luật Việt Nam
Công ty đại chúng: công bố thông tin môi trường, xã hội trong báo cáo thường niên theo Thông tư 96/2020/TT-BTC. Ủy ban Chứng khoán Nhà nước đã cho biết sẽ nghiên cứu sửa đổi quy định này để sát hơn với tiêu chí ESG theo thông lệ quốc tế.
Kiểm kê khí nhà kính: cơ sở thuộc danh mục phải kiểm kê theo Nghị định 06/2022/NĐ-CP, được sửa đổi bởi Nghị định 119/2025/NĐ-CP và Nghị định 83/2026/NĐ-CP. Danh mục cập nhật ban hành kèm Quyết định 42/2026/QĐ-TTg gồm 2.441 cơ sở, hiệu lực từ 25/09/2026. Xem thêm kiểm kê khí nhà kính theo ISO 14064-1.
Ngoài hai nhóm trên, phần lớn yêu cầu ESG với doanh nghiệp sản xuất hiện nay đến từ khách hàng, không phải từ luật.
Khách hàng đang gửi bảng câu hỏi ESG? Đăng ký để TTS Cert rà soát và gợi ý cách trả lời
3. EU thay đổi gì năm 2026 và ảnh hưởng thế nào đến nhà cung cấp Việt Nam?
Chỉ thị Omnibus I (EU) 2026/470, có hiệu lực từ 18/03/2026, sửa đổi CSRD và CSDDD:
| Trước Omnibus | Sau Omnibus | |
|---|---|---|
| CSRD (báo cáo bền vững) | Doanh nghiệp lớn đáp ứng 2 trong 3 tiêu chí: 250 lao động, tổng tài sản 25 triệu EUR, doanh thu 50 triệu EUR | Doanh nghiệp trên 1.000 lao động và doanh thu ròng trên 450 triệu EUR |
| CSDDD (thẩm định chuỗi cung ứng) | Trên 1.000 lao động và doanh thu toàn cầu trên 450 triệu EUR | Doanh nghiệp trên 5.000 lao động và doanh thu toàn cầu trên 1,5 tỷ EUR |
| Kế hoạch chuyển đổi khí hậu theo CSDDD | Bắt buộc | Bỏ |
"Trần chuỗi giá trị" và VSME
Điểm quan trọng nhất với nhà cung cấp là trần chuỗi giá trị (value chain cap). Doanh nghiệp phải báo cáo theo CSRD không được yêu cầu đối tác có từ 1.000 lao động trở xuống cung cấp thông tin bền vững vượt quá chuẩn tự nguyện do Ủy ban châu Âu ban hành. Chuẩn này xây dựng trên VSME (Voluntary Sustainability Reporting Standard for SMEs) của EFRAG.
VSME gồm phần cơ bản (năng lượng, phát thải khí nhà kính, nước, chất thải, lao động, an toàn, chống tham nhũng…) và phần mở rộng cho doanh nghiệp muốn công bố sâu hơn.
Ý nghĩa với nhà máy Việt Nam:
Phần lớn nhà máy dưới 1.000 lao động. Khi khách châu Âu hỏi dữ liệu, VSME là mức tối đa họ được yêu cầu theo cơ chế này.
Đồng thời, VSME đang trở thành mức tối thiểu khách châu Âu kỳ vọng. Chuẩn bị dữ liệu theo VSME là cách làm đủ mà không thừa.
Khách hàng ngoài phạm vi CSRD, hoặc ngoài EU, vẫn có thể đặt yêu cầu riêng qua hợp đồng hoặc EcoVadis.
4. Tiêu chuẩn ESG nào phù hợp: GRI, ISSB, VSME, EcoVadis hay CDP?
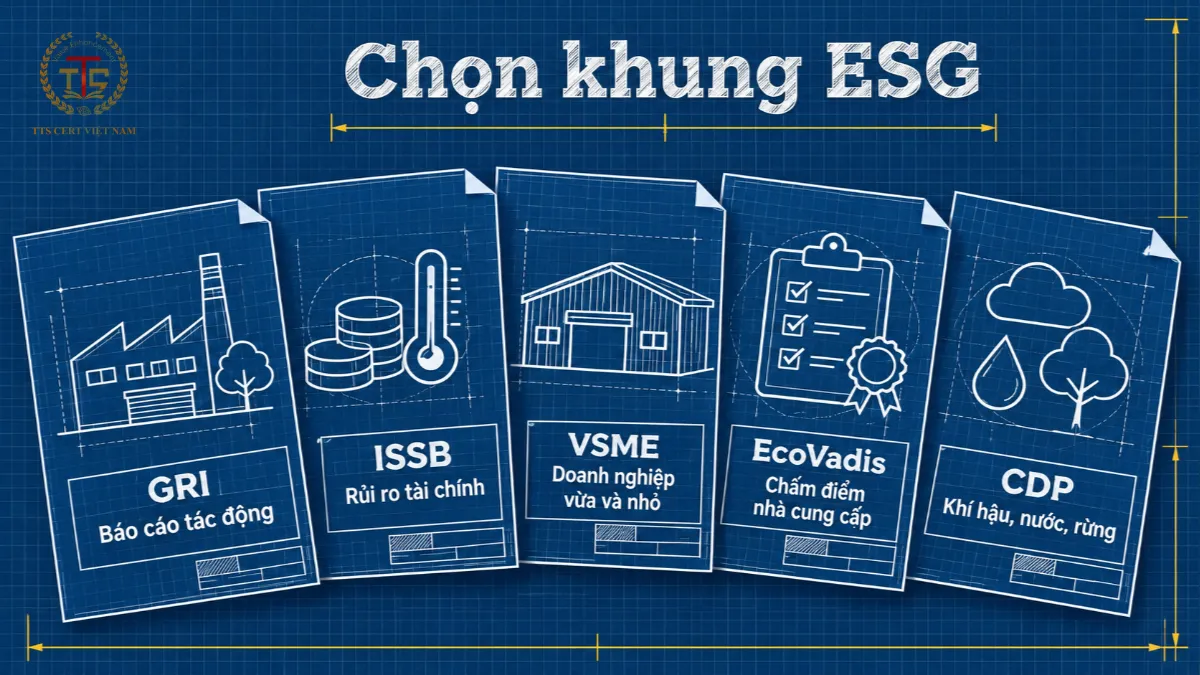
| Khung | Dùng để | Người dùng kết quả | Phù hợp với | Có chấm điểm? |
|---|---|---|---|---|
| GRI | Báo cáo tác động của doanh nghiệp lên môi trường, con người | Mọi bên liên quan | Doanh nghiệp cần báo cáo phát triển bền vững đầy đủ | Không |
| ISSB (IFRS S1, S2) | Công bố rủi ro, cơ hội bền vững ảnh hưởng tài chính | Nhà đầu tư, ngân hàng | Công ty niêm yết, doanh nghiệp huy động vốn | Không |
| VSME | Báo cáo gọn cho doanh nghiệp nhỏ và vừa | Khách hàng châu Âu, ngân hàng | Nhà cung cấp dưới 1.000 lao động | Không |
| EcoVadis | Đánh giá nhà cung cấp theo 4 chủ đề: môi trường, lao động và nhân quyền, đạo đức, mua hàng bền vững | Khách hàng mua hàng | Nhà cung cấp được khách yêu cầu | Có (điểm 0–100, huy chương) |
| CDP | Công bố về khí hậu, nước, rừng | Khách hàng, nhà đầu tư | Nhà cung cấp được mời qua chương trình chuỗi cung ứng | Có (A đến D-) |
Lưu ý cập nhật:
GRI ban hành GRI 102: Biến đổi khí hậu và GRI 103: Năng lượng, áp dụng cho báo cáo công bố từ 01/01/2027, thay các chỉ tiêu phát thải và năng lượng cũ.
EcoVadis trao huy chương theo thứ hạng bách phân vị từ năm 2024, không còn ngưỡng điểm cố định. Phương pháp được cập nhật theo quý, nên điểm năm trước không bảo đảm huy chương năm sau.
Khuyến nghị TCFD về công bố rủi ro khí hậu đã được đưa vào chuẩn IFRS S2 của ISSB. Từ năm 2024, ISSB tiếp nhận việc theo dõi công bố theo TCFD.
Nên chọn khung nào? Bắt đầu từ người đang hỏi:
Khách hàng yêu cầu EcoVadis thì chuẩn bị EcoVadis.
Khách châu Âu hỏi dữ liệu thì làm theo VSME.
Cần báo cáo công khai đầy đủ thì dùng GRI.
Dữ liệu nền (năng lượng, phát thải, lao động…) dùng chung được cho mọi khung.
5. Quy trình triển khai và lập báo cáo ESG
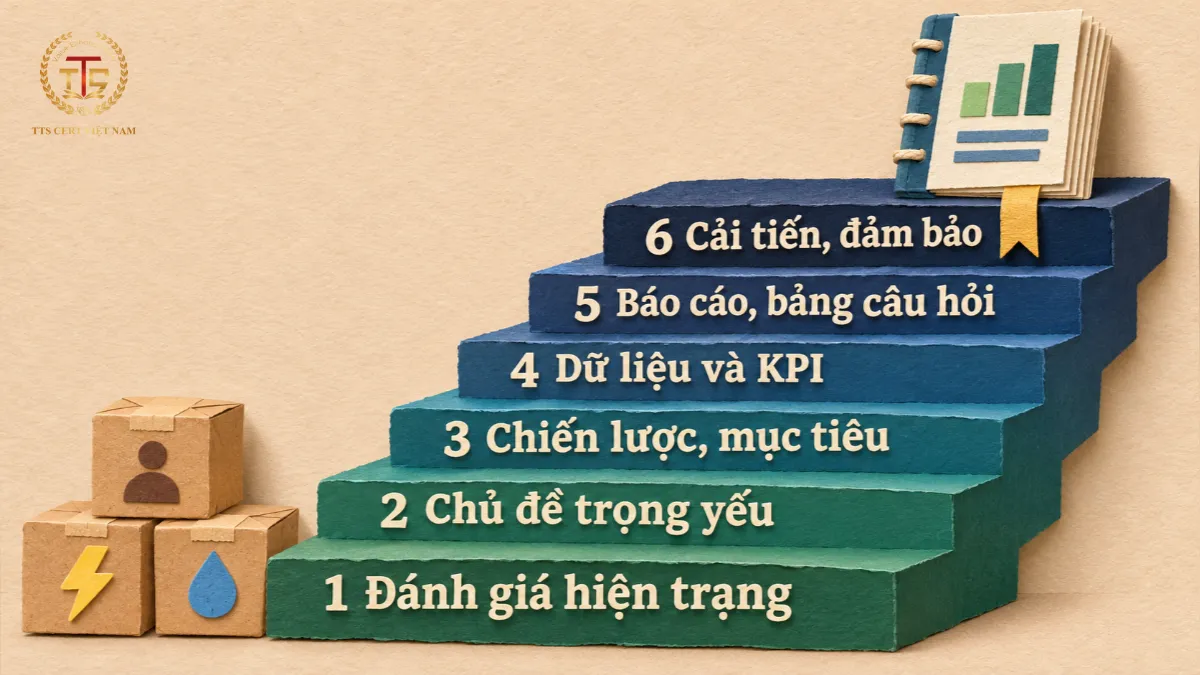
Đánh giá hiện trạng và yêu cầu khách hàng: gom các yêu cầu đang nhận, đối chiếu với dữ liệu và chính sách hiện có.
Xác định chủ đề trọng yếu: chủ đề nào quan trọng với ngành, với khách hàng và với chính doanh nghiệp. Mức độ phân tích tùy khung (GRI, VSME hay CSRD).
Chiến lược, chính sách, mục tiêu: chính sách môi trường, lao động, đạo đức kinh doanh, mục tiêu giảm phát thải.
Hệ thống dữ liệu và chỉ số (KPI): người phụ trách, nguồn số liệu, tần suất thu thập, cách kiểm tra.
Báo cáo hoặc trả lời bảng câu hỏi: báo cáo ESG theo GRI hoặc VSME, hồ sơ EcoVadis, CDP, bảng câu hỏi khách hàng.
Cải tiến và đảm bảo bên thứ ba khi cần: theo dõi mục tiêu, chuẩn bị khi tổ chức độc lập đảm bảo báo cáo.
6. Dữ liệu và hồ sơ cần chuẩn bị
Môi trường
Điện, nhiên liệu theo từng nguồn (hóa đơn 12 tháng gần nhất)
Kiểm kê khí nhà kính phạm vi 1, 2; phạm vi 3 nếu khách yêu cầu
Lượng nước sử dụng, nước thải, kết quả quan trắc
Chất thải theo loại, chứng từ chuyển giao xử lý
Danh mục hóa chất, SDS, giấy phép môi trường
Xã hội
Số lao động theo giới tính, loại hợp đồng
Tiền lương, giờ làm, làm thêm giờ
Tai nạn lao động, huấn luyện an toàn
Giờ đào tạo, chính sách không phân biệt đối xử
Kết quả các đợt đánh giá xã hội (SMETA, BSCI, SA8000…)
Quản trị
Bộ quy tắc đạo đức kinh doanh, chính sách chống tham nhũng
Kênh khiếu nại, tố giác và hồ sơ xử lý
Quy trình đánh giá, lựa chọn nhà cung cấp
Quản lý rủi ro, bảo mật dữ liệu
Tận dụng dữ liệu từ các chương trình đang có
| Chương trình doanh nghiệp đang làm | Dữ liệu dùng lại cho ESG |
|---|---|
| Higg FEM | Năng lượng, nước, nước thải, chất thải, hóa chất, khí thải (E) |
| SMETA, BSCI, SA8000, WRAP | Lương, giờ làm, an toàn, kênh khiếu nại, đạo đức kinh doanh (S, G) |
| ISO 14064-1 | Phát thải khí nhà kính phạm vi 1, 2, 3 (E) |
| ISO 14001, ISO 45001 | Khía cạnh môi trường, rủi ro an toàn, tuân thủ pháp luật (E, S) |
| GRS, RCS, FSC | Nguyên liệu tái chế, nguồn gốc nguyên liệu (E) |
Nhờ vậy, khối lượng dữ liệu phải thu thập mới thường nhỏ hơn doanh nghiệp nghĩ. Phần còn thiếu chủ yếu là chính sách, mục tiêu và cách trình bày theo khung.
7. TTS Cert tư vấn ESG như thế nào?
TTS Cert tư vấn ESG trọn gói, theo đúng yêu cầu doanh nghiệp đang nhận:
Đánh giá hiện trạng ESG và rà soát yêu cầu của khách hàng, ngân hàng, công ty mẹ.
Xác định chủ đề trọng yếu, xây dựng chiến lược, chính sách và mục tiêu.
Xây dựng hệ thống dữ liệu và chỉ số, gồm kiểm kê khí nhà kính theo ISO 14064-1.
Lập báo cáo ESG, báo cáo phát triển bền vững theo GRI, hoặc báo cáo theo VSME.
Chuẩn bị đánh giá EcoVadis, CDP và trả lời bảng câu hỏi ESG của khách hàng.
Hỗ trợ khi bên thứ ba đảm bảo báo cáo: chuẩn bị bằng chứng, giải trình, khắc phục.
Đào tạo ESG cho đội ngũ nội bộ để tự duy trì hệ thống.
ESG kết nối với các chương trình TTS Cert đang tư vấn: Higg FEM, SMETA, chứng nhận SA8000, LCA, EPD và dấu chân carbon sản phẩm, CBAM. Dữ liệu từ các chương trình này được dùng lại cho ESG, không phải làm hai lần.
TTS Cert hợp tác với các tổ chức chứng nhận uy tín trong nước và quốc tế, kết nối doanh nghiệp với dịch vụ đánh giá và chứng nhận chuyên nghiệp, giúp doanh nghiệp:
Đáp ứng yêu cầu ESG của khách hàng, nhãn hàng và thị trường xuất khẩu.
Nâng cao uy tín, hình ảnh và năng lực cạnh tranh thương hiệu.
Tiếp cận các thị trường xuất khẩu tiềm năng.
Đáp ứng yêu cầu của khách hàng và chuỗi cung ứng toàn cầu.
TTS Cert là đơn vị tư vấn. Điểm EcoVadis do EcoVadis đánh giá, điểm CDP do CDP chấm, còn việc đảm bảo báo cáo do tổ chức độc lập thực hiện.
8. Thời gian và chi phí tư vấn ESG phụ thuộc vào đâu?
Thời gian: tối đa khoảng 45 ngày để hoàn thiện báo cáo hoặc bộ hồ sơ ESG:
khoảng 30 ngày tư vấn, thu thập và chuẩn hóa dữ liệu;
khoảng 15 ngày hoàn thiện báo cáo, hồ sơ trả lời.
Nếu doanh nghiệp cần sớm hơn, TTS Cert có thể rút ngắn tiến độ tùy mức sẵn có của dữ liệu. Thời gian EcoVadis, CDP chấm điểm hoặc bên thứ ba đảm bảo báo cáo tính riêng, theo lịch của các tổ chức này.
Chi phí phụ thuộc vào:
Khung áp dụng (VSME, GRI, EcoVadis, CDP) và số khung cần đáp ứng cùng lúc.
Số địa điểm, số nhà máy trong phạm vi.
Mức sẵn có của dữ liệu, và có cần kiểm kê khí nhà kính phạm vi 3 hay không.
Có cần đảm bảo bên thứ ba hay không.
Phí của EcoVadis, CDP, tổ chức đảm bảo (do các tổ chức này thu riêng).
9. Khó khăn thường gặp
Thiếu dữ liệu gốc: không có hóa đơn, số đo theo tháng, phải ước tính.
Số liệu rời rạc: mỗi phòng giữ một file, số liệu không khớp nhau.
Làm báo cáo trước khi có dữ liệu: báo cáo đẹp nhưng không chứng minh được.
Chọn khung quá nặng: làm theo CSRD đầy đủ trong khi khách chỉ cần VSME hoặc EcoVadis.
Chính sách có nhưng không triển khai: EcoVadis và khách hàng đều yêu cầu bằng chứng thực hiện.
Trả lời mỗi khách một kiểu: số liệu không nhất quán giữa các bảng câu hỏi.
10. Câu hỏi thường gặp
ESG có bắt buộc không? Không có luật ESG chung bắt buộc mọi doanh nghiệp. Luật chỉ bắt buộc với một số đối tượng: công ty đại chúng (báo cáo phát triển bền vững) và cơ sở trong danh mục kiểm kê khí nhà kính. Với phần lớn doanh nghiệp sản xuất, ESG là yêu cầu của khách hàng.
Doanh nghiệp nhỏ có cần ESG không? Có, nếu khách hàng yêu cầu. VSME được thiết kế cho doanh nghiệp nhỏ và vừa, gọn hơn nhiều so với báo cáo đầy đủ.
Báo cáo ESG gồm những nội dung gì? Báo cáo ESG thường gồm:
giới thiệu doanh nghiệp và phạm vi báo cáo;
chủ đề trọng yếu;
chính sách và mục tiêu;
số liệu môi trường, xã hội, quản trị theo khung đã chọn;
kết quả so với năm trước và kế hoạch tiếp theo.
Mức chi tiết phụ thuộc khung: VSME gọn hơn GRI nhiều.
Báo cáo ESG khác báo cáo phát triển bền vững và báo cáo thường niên thế nào? Báo cáo ESG và báo cáo phát triển bền vững thường là cùng một loại báo cáo. Khác biệt nằm ở khung áp dụng (GRI, VSME, ISSB…), không ở tên gọi. Báo cáo thường niên thì trình bày tình hình tài chính và hoạt động. Công ty đại chúng có thể đưa phần môi trường, xã hội vào báo cáo thường niên hoặc làm báo cáo riêng.
Có chứng nhận ESG, chứng chỉ ESG không? Không có một chứng nhận hay chứng chỉ ESG chung. Doanh nghiệp có thể được chấm điểm (EcoVadis, CDP), được tổ chức độc lập đảm bảo báo cáo, hoặc có chứng nhận cho từng chủ đề như ISO 14001, SA8000. TTS Cert là đơn vị tư vấn, không cấp chứng nhận ESG.
EcoVadis là gì, có bắt buộc không? EcoVadis là nền tảng đánh giá nhà cung cấp về môi trường, lao động và nhân quyền, đạo đức, mua hàng bền vững, chấm điểm từ 0 đến 100. EcoVadis không bắt buộc theo luật, nhưng nhiều khách hàng đưa vào điều kiện mua hàng.
Khách châu Âu đòi dữ liệu ESG, phải cung cấp đến đâu? Nếu doanh nghiệp có từ 1.000 lao động trở xuống và khách thuộc phạm vi CSRD, khách không được yêu cầu vượt chuẩn tự nguyện dựa trên VSME. Khách vẫn có thể thỏa thuận thêm qua hợp đồng.
Nên bắt đầu từ đâu? Từ danh sách yêu cầu đang nhận và dữ liệu đang có. Đánh giá hiện trạng giúp biết thiếu gì trước khi chọn khung.
Mất bao lâu? Tối đa khoảng 45 ngày để hoàn thiện báo cáo hoặc hồ sơ, có thể nhanh hơn tùy dữ liệu sẵn có.
11. Kết luận
Với doanh nghiệp sản xuất xuất khẩu, ESG bắt đầu từ dữ liệu: năng lượng, phát thải, lao động, an toàn, đạo đức kinh doanh. Có dữ liệu đúng và nhất quán, doanh nghiệp trả lời được mọi khung, từ VSME, EcoVadis đến GRI. Thay đổi của EU năm 2026 giới hạn lượng dữ liệu khách châu Âu được yêu cầu, nhưng cũng đặt ra mức tối thiểu rõ ràng. Doanh nghiệp nên bắt đầu bằng đánh giá hiện trạng để biết cần làm gì trước.
Nguồn tham khảo
Quyết định 42/2026/QĐ-TTg về danh mục lĩnh vực, cơ sở phát thải khí nhà kính phải thực hiện kiểm kê (cập nhật)
Thông tư 96/2020/TT-BTC hướng dẫn công bố thông tin trên thị trường chứng khoán