Nội dung bài viết
CBAM (Carbon Border Adjustment Mechanism) là Cơ chế Điều chỉnh Biên giới Carbon của Liên minh châu Âu (EU). Cơ chế này đặt giá carbon đối với lượng phát thải hàm chứa trong một số hàng hóa nhập khẩu vào EU, nhằm hạn chế nguy cơ “rò rỉ carbon” và tạo sự tương đồng hơn giữa chi phí carbon của hàng nhập khẩu với hàng hóa được sản xuất trong EU.
Giai đoạn chuyển tiếp của CBAM đã kết thúc vào ngày 31/12/2025. Từ 01/01/2026, CBAM bước vào giai đoạn chính thức. Người nhập khẩu EU hoặc đại diện hải quan gián tiếp thuộc phạm vi áp dụng phải thực hiện các nghĩa vụ CBAM, trong khi nhà sản xuất ngoài EU ngày càng phải đáp ứng yêu cầu về dữ liệu, tính toán phát thải và thẩm tra.
Với doanh nghiệp Việt Nam, CBAM không nên được hiểu đơn giản là một “chứng nhận” cần đăng ký hoặc một loại thuế mà nhà xuất khẩu trực tiếp nộp cho EU. Vấn đề cốt lõi là: sản phẩm có thuộc CBAM không, lượng phát thải hàm chứa là bao nhiêu, dữ liệu có đáng tin cậy không và doanh nghiệp có sẵn sàng cho quá trình thẩm tra hay chưa.
1. CBAM là gì và vì sao EU áp dụng CBAM?
CBAM được thiết kế để xử lý nguy cơ rò rỉ carbon. Rò rỉ carbon có thể xảy ra khi hoạt động sản xuất được chuyển từ EU sang những quốc gia có chính sách khí hậu ít nghiêm ngặt hơn hoặc khi hàng hóa có mức phát thải cao từ bên ngoài EU thay thế hàng sản xuất trong EU.
CBAM bổ trợ cho Hệ thống Mua bán Phát thải của EU (EU ETS). Trong giai đoạn chính thức, người nhập khẩu EU khai lượng phát thải hàm chứa trong hàng hóa thuộc CBAM và phải nộp lại số lượng chứng chỉ CBAM tương ứng. Nếu chứng minh được giá carbon đã thực sự được trả tại nước sản xuất, khoản tương ứng có thể được khấu trừ theo quy định.
CBAM có phải là “thuế carbon” không?
CBAM thường được gọi ngắn gọn là “thuế carbon biên giới”. Cách gọi này dễ hiểu nhưng chưa phản ánh đầy đủ cơ chế pháp lý.
CBAM vận hành thông qua khai báo phát thải hàm chứa và nghĩa vụ về chứng chỉ CBAM của Người khai báo CBAM được ủy quyền (Authorised CBAM Declarant). Vì vậy, nhà sản xuất Việt Nam không nên mặc định rằng mình là bên trực tiếp mua chứng chỉ CBAM.
2. CBAM thay đổi như thế nào từ năm 2026?
Giai đoạn từ 01/10/2023 đến 31/12/2025 là giai đoạn chuyển tiếp, trọng tâm là báo cáo phát thải và chưa phát sinh nghĩa vụ mua chứng chỉ CBAM.
Từ 01/01/2026, cơ chế chính thức bắt đầu. Người nhập khẩu hàng hóa CBAM vượt ngưỡng áp dụng phải đáp ứng yêu cầu về tư cách Người khai báo CBAM được ủy quyền, khai báo lượng phát thải và thực hiện nghĩa vụ về chứng chỉ CBAM. Giá chứng chỉ được gắn với giá đấu giá hạn ngạch EU ETS; năm 2026 được tính theo bình quân quý và từ 2027 chuyển sang bình quân tuần.
Đối với doanh nghiệp ngoài EU, European Commission đã ban hành 10 tài liệu hướng dẫn mới ngày 14/08/2026, bao gồm hướng dẫn tính phát thải hàm chứa và hướng dẫn riêng theo từng ngành. Vì vậy, doanh nghiệp không nên tiếp tục áp dụng nguyên trạng hướng dẫn hoặc biểu mẫu chỉ được xây dựng cho giai đoạn 2023–2025.
Đọc thêm: quy định CBAM 2026–2027
3. Ai có trách nhiệm trong quá trình CBAM?
Đây là phần doanh nghiệp Việt Nam cần hiểu rõ nhất.
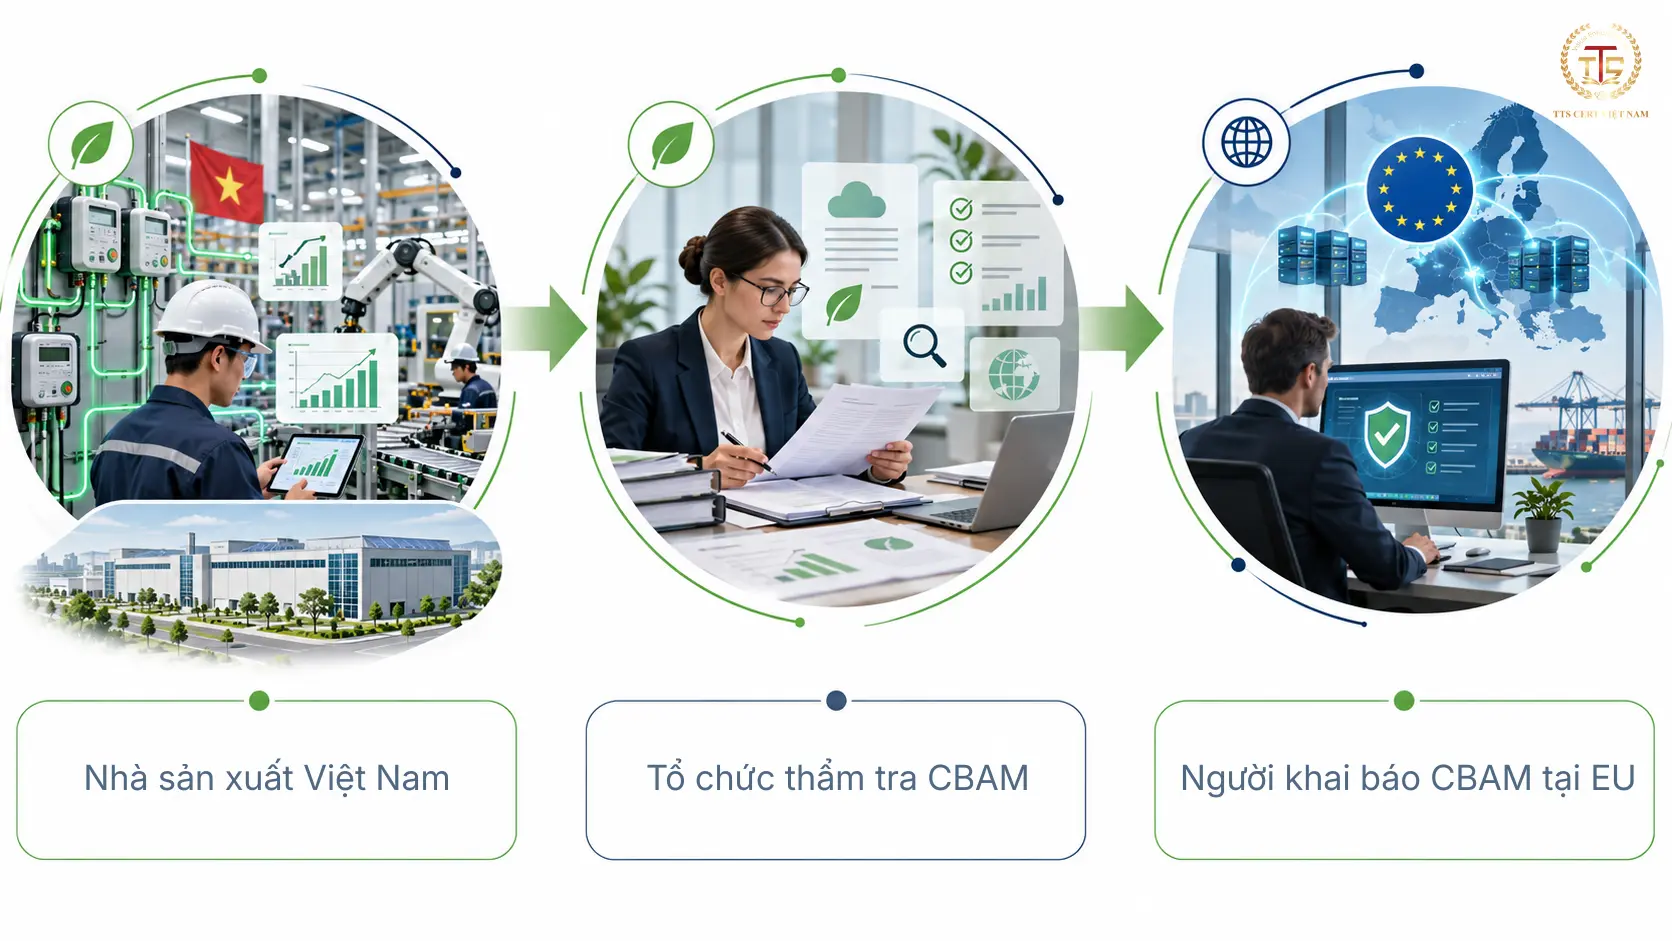
3.1 Người nhập khẩu EU / Người khai báo CBAM được ủy quyền
Đây là chủ thể thực hiện các nghĩa vụ chính tại EU như:
khai báo CBAM;
sử dụng dữ liệu phát thải của hàng nhập khẩu;
mua và nộp lại chứng chỉ CBAM;
thực hiện nghĩa vụ trên Hệ thống đăng ký CBAM.
3.2 Nhà sản xuất Việt Nam
Nhà sản xuất ngoài EU có vai trò:
xác định cơ sở và quy trình sản xuất;
xây dựng hệ thống theo dõi dữ liệu;
thu thập dữ liệu sản lượng, nhiên liệu, điện và nguyên liệu;
xác định các nguyên liệu đầu vào liên quan;
tính lượng phát thải hàm chứa;
lưu giữ hồ sơ chứng minh;
cung cấp thông tin cho khách hàng EU;
chuẩn bị dữ liệu và hồ sơ phục vụ thẩm tra.
3.3 Tổ chức thẩm tra CBAM
Khi sử dụng số liệu phát thải thực tế, báo cáo phát thải phải được thẩm tra bởi tổ chức độc lập được cơ quan công nhận quốc gia có thẩm quyền của EU/EEA công nhận theo cơ chế CBAM.
Tổ chức thẩm tra xem xét phương pháp theo dõi, phép tính phát thải và các bằng chứng hỗ trợ trước khi phát hành báo cáo thẩm tra. Việc thẩm tra được thực hiện ở cấp cơ sở sản xuất.
4. CBAM áp dụng cho sản phẩm nào?
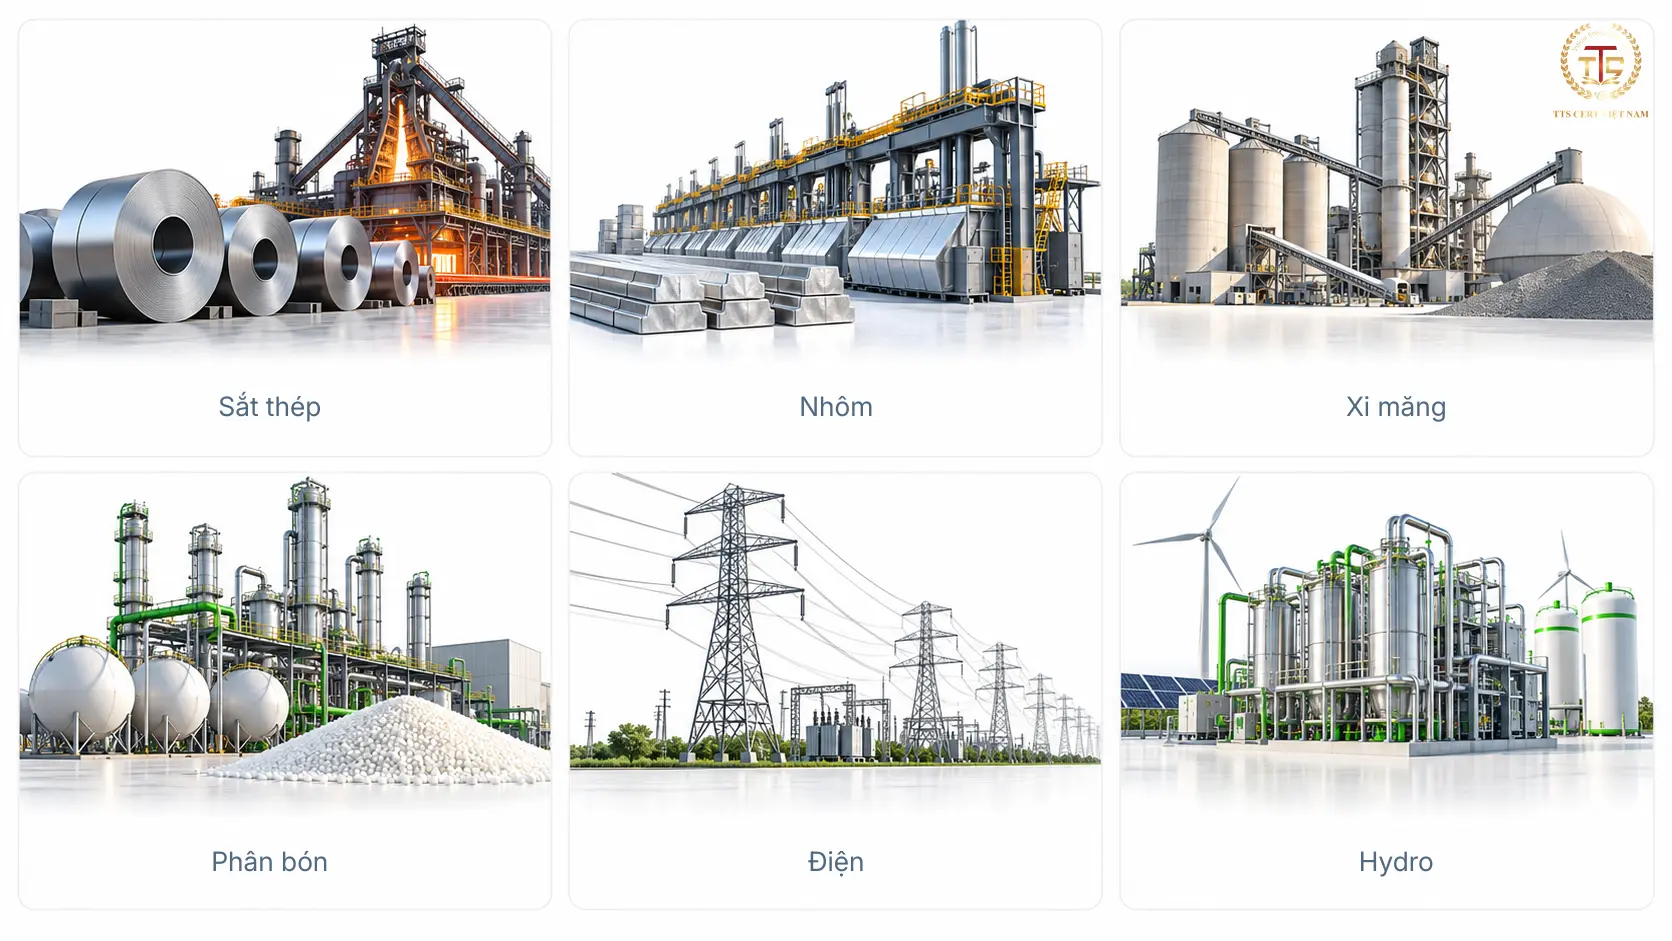
Hiện CBAM áp dụng đối với một số hàng hóa thuộc sáu nhóm:
Sắt thép – Nhôm – Xi măng – Phân bón – Điện – Hydro.
Tuy nhiên, doanh nghiệp không nên chỉ nhìn tên ngành để kết luận hàng hóa của mình có thuộc CBAM.
Việc xác định phạm vi phải dựa trên mã CN của EU, đối chiếu với danh mục hàng hóa thuộc CBAM. Trong thực tế, một doanh nghiệp hoạt động trong ngành thép không có nghĩa toàn bộ sản phẩm đều thuộc CBAM.
Ngưỡng 50 tấn được hiểu như thế nào?
Đối với bốn nhóm xi măng, sắt thép, nhôm và phân bón, ngưỡng khối lượng hiện hành là 50 tấn cộng dồn theo năm ở cấp người nhập khẩu. Điện và hydro là ngoại lệ và không áp dụng cơ chế miễn theo ngưỡng 50 tấn này.
European Commission đã đánh giá lại ngưỡng này ngày 30/09/2026. Kết quả cho thấy ngưỡng 50 tấn làm khoảng 0,87% lượng phát thải hàm chứa nằm ngoài phạm vi, vẫn dưới giới hạn 1%; vì vậy mức 50 tấn hiện vẫn được giữ.
Đọc thêm: CBAM áp dụng cho sản phẩm nào và cách kiểm tra mã CN/HS
Đọc thêm: ngưỡng 50 tấn CBAM
Chưa chắc sản phẩm của doanh nghiệp có thuộc CBAM?
TTS Cert Vietnam hỗ trợ rà soát sản phẩm, mã CN/HS và cấu trúc xuất khẩu để doanh nghiệp xác định phạm vi CBAM trước khi đầu tư vào hệ thống dữ liệu và tính toán phát thải.
5. Doanh nghiệp thực hiện CBAM theo quy trình nào?
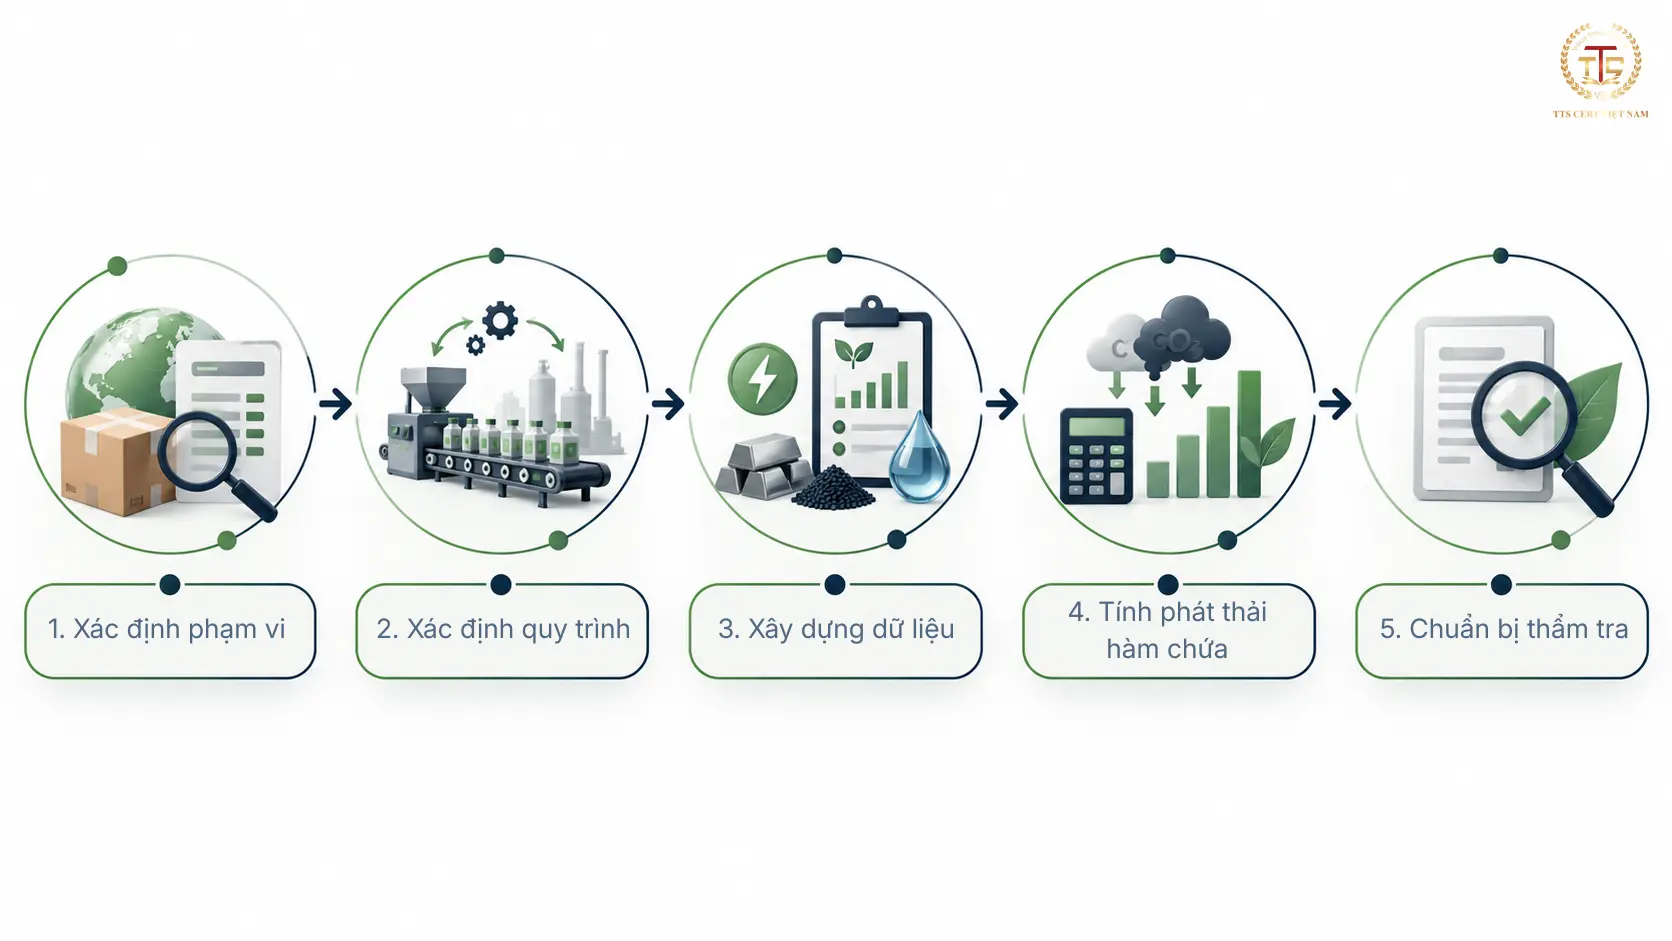
Đối với nhà sản xuất Việt Nam, có thể hiểu quá trình chuẩn bị qua 5 bước chính.
Bước 1 – Xác định phạm vi
Kiểm tra sản phẩm và mã CN/HS để xác định hàng hóa có thuộc CBAM hay không.
Bước 2 – Xác định cơ sở và quy trình sản xuất
Xác định nơi sản xuất, quy trình tạo ra hàng hóa và ranh giới cần sử dụng khi tính phát thải.
Bước 3 – Xây dựng dữ liệu
Thu thập dữ liệu về sản lượng, nhiên liệu, điện, nguyên liệu và các nguyên liệu đầu vào liên quan theo phương pháp CBAM.
Bước 4 – Tính phát thải hàm chứa
Doanh nghiệp xác định lượng phát thải hàm chứa (embedded emissions) của sản phẩm.
Theo cơ chế hiện tại, Người khai báo CBAM có thể sử dụng giá trị mặc định do European Commission công bố hoặc giá trị thực tế đã được thẩm tra.
Bước 5 – Chuẩn bị và thực hiện thẩm tra khi sử dụng dữ liệu thực tế
Nếu khách hàng EU sử dụng lượng phát thải thực tế, doanh nghiệp cần có phương pháp theo dõi, phép tính và hồ sơ chứng minh đủ tin cậy để tổ chức thẩm tra độc lập xem xét.
Đọc thêm: cách tính phát thải hàm chứa theo CBAM
Đọc thêm: dữ liệu doanh nghiệp cần chuẩn bị cho CBAM
6. Phát thải hàm chứa và hai cách sử dụng dữ liệu trong CBAM
Phát thải hàm chứa là lượng phát thải được quy cho việc sản xuất hàng hóa CBAM theo phương pháp, ranh giới và quy tắc tính do EU quy định.
Tùy ngành và quy trình sản xuất, phép tính có thể bao gồm phát thải trực tiếp, phát thải gián tiếp khi áp dụng và phát thải liên quan đến một số nguyên liệu đầu vào. European Commission đã ban hành hướng dẫn riêng về phương pháp tính cho giai đoạn chính thức.
Giá trị thực tế và giá trị mặc định
| Nội dung | Giá trị thực tế | Giá trị mặc định |
|---|---|---|
| Nguồn | Dữ liệu của cơ sở sản xuất | European Commission quy định |
| Khả năng phản ánh nhà máy | Cao | Mang tính mặc định |
| Thẩm tra | Phải được thẩm tra khi dùng cho khai báo | Không phải thẩm tra dữ liệu thực tế |
| Phù hợp khi | Doanh nghiệp có hệ thống dữ liệu tốt | Người khai báo lựa chọn theo quy định |
Việc EU cho phép sử dụng giá trị mặc định không có nghĩa doanh nghiệp không cần xây dựng dữ liệu thực tế. Khách hàng EU có thể cần biết mức phát thải của từng nhà cung cấp để đánh giá chi phí carbon và lựa chọn nguồn hàng.
Đọc thêm: giá trị thực tế và giá trị mặc định trong CBAM
7. Thẩm tra CBAM là gì?
Thẩm tra CBAM là quá trình một tổ chức độc lập được công nhận xem xét phương pháp theo dõi, tính toán phát thải và hồ sơ chứng minh của cơ sở sản xuất khi dữ liệu thực tế được sử dụng cho CBAM.
Từ tháng 9/2026, các tổ chức thẩm tra CBAM được công nhận có thể đăng ký trên Hệ thống đăng ký CBAM và bắt đầu các hoạt động thẩm tra như rà soát hồ sơ hoặc đánh giá tại cơ sở. Từ tháng 01/2027, tổ chức thẩm tra có thể phát hành báo cáo thẩm tra trên hệ thống để doanh nghiệp ngoài EU chia sẻ với Người khai báo CBAM.
Điều quan trọng là:
Thẩm tra CBAM không phải là chứng nhận CBAM cho nhà máy.
Kết quả là báo cáo thẩm tra đối với dữ liệu phát thải, chứ không phải một chứng chỉ xác nhận doanh nghiệp “đạt CBAM”.
Đối với doanh nghiệp Việt Nam, chuẩn bị trước khi thẩm tra nên tập trung vào tính nhất quán của dữ liệu, phương pháp tính, khả năng truy xuất và hồ sơ chứng minh.
Đọc thêm: Thẩm tra CBAM là gì và doanh nghiệp cần chuẩn bị gì
Dữ liệu của doanh nghiệp đã sẵn sàng cho thẩm tra CBAM?
TTS Cert Vietnam hỗ trợ rà soát dữ liệu, phép tính phát thải hàm chứa và hồ sơ chứng minh để xác định những điểm còn thiếu trước khi doanh nghiệp bước vào quá trình thẩm tra chính thức.
8. Chứng chỉ CBAM là gì và ai phải mua?
Chứng chỉ CBAM (CBAM certificate) là công cụ được sử dụng để thực hiện nghĩa vụ tài chính của CBAM.
Người mua và nộp lại chứng chỉ là Người khai báo CBAM được ủy quyền tại EU, không phải mặc nhiên là nhà sản xuất Việt Nam.
Giá chứng chỉ được gắn với giá hạn ngạch EU ETS. Năm 2026 European Commission công bố giá theo quý; từ năm 2027 chuyển sang công bố theo tuần. Việc bán chứng chỉ bắt đầu từ tháng 02/2027.
Nhà sản xuất Việt Nam tuy không trực tiếp chịu nghĩa vụ này trong cấu trúc thông thường nhưng vẫn có thể chịu tác động thương mại: sản phẩm có mức phát thải cao hơn có thể làm tăng chi phí CBAM của khách hàng EU và ảnh hưởng tới giá mua, đàm phán và quyết định lựa chọn nhà cung cấp.
Đọc thêm: Chứng chỉ CBAM là gì và giá được tính như thế nào
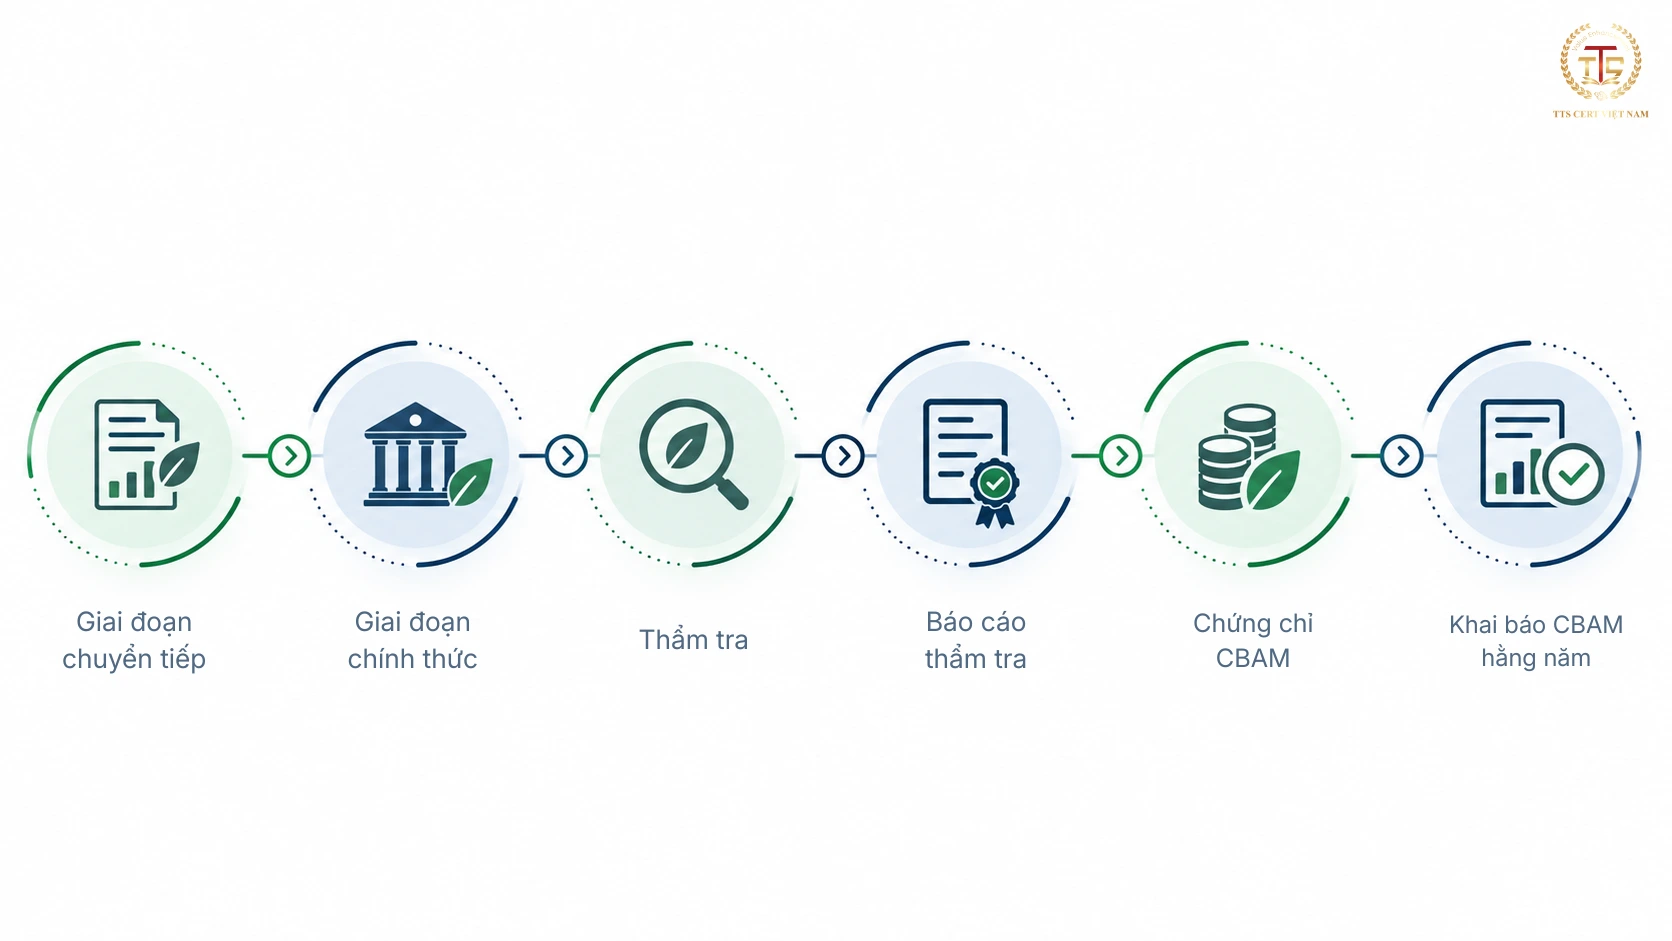
9. Những mốc CBAM doanh nghiệp cần nhớ
01/10/2023 – Bắt đầu giai đoạn chuyển tiếp
31/12/2025 – Kết thúc giai đoạn chuyển tiếp
01/01/2026 – Bắt đầu giai đoạn chính thức
09/2026 – Bắt đầu hoạt động thẩm tra đầu tiên
01/2027 – Có thể phát hành báo cáo thẩm tra đầu tiên
02/2027 – Bắt đầu bán chứng chỉ CBAM
30/09/2027 – Hạn khai báo CBAM đầu tiên và nộp lại chứng chỉ tương ứng cho hàng nhập khẩu năm 2026.
10. Doanh nghiệp Việt Nam nên chuẩn bị gì?
Doanh nghiệp không nhất thiết phải bắt đầu bằng một bảng tính phát thải phức tạp. Thứ tự hợp lý hơn là:
xác định sản phẩm và mã CN/HS;
xác định khách hàng/người nhập khẩu tại EU;
rà soát khoảng trống dữ liệu;
xác định cơ sở và quy trình sản xuất;
thiết lập cách thu thập dữ liệu;
tính lượng phát thải hàm chứa;
chuẩn hóa hồ sơ và bằng chứng;
đánh giá mức độ sẵn sàng trước thẩm tra;
phối hợp với tổ chức thẩm tra khi sử dụng dữ liệu thực tế.
European Commission cũng nhấn mạnh việc xây dựng kế hoạch theo dõi và quy trình theo dõi đáng tin cậy để doanh nghiệp ngoài EU có thể sử dụng giá trị thực tế.
Đọc thêm: Checklist chuẩn bị CBAM cho doanh nghiệp Việt Nam
11. Một số hiểu nhầm thường gặp
CBAM có phải là chứng nhận không?
Không. CBAM là một cơ chế điều chỉnh carbon của EU.
Nhà xuất khẩu Việt Nam có phải mua chứng chỉ CBAM không?
Không mặc nhiên. Nghĩa vụ thuộc về Người khai báo CBAM được ủy quyền tại EU.
Có ISO 14064-1 thì đã đáp ứng CBAM chưa?
Chưa. ISO 14064-1 và CBAM có mục đích, phạm vi tính và phương pháp khác nhau.
Mọi hàng hóa xuất sang EU đều thuộc CBAM?
Không. Phải đối chiếu sản phẩm với mã CN thuộc phạm vi quy định.
Xuất dưới 50 tấn thì nhà máy Việt Nam được miễn?
Không thể kết luận như vậy. Ngưỡng được xem xét ở cấp người nhập khẩu và không áp dụng tương tự đối với điện và hydro.
12. TTS Cert Vietnam hỗ trợ doanh nghiệp triển khai CBAM như thế nào?
TTS Cert Vietnam đồng hành cùng doanh nghiệp trong toàn bộ quá trình chuẩn bị CBAM — từ xác định phạm vi, xây dựng dữ liệu, tính toán phát thải hàm chứa và hoàn thiện hồ sơ đến đánh giá mức độ sẵn sàng trước thẩm tra. Khi bước vào thẩm tra chính thức, TTS phối hợp với tổ chức thẩm tra CBAM được công nhận theo cơ chế của EU để hỗ trợ doanh nghiệp triển khai quá trình thẩm tra tại Việt Nam thuận tiện và nhất quán hơn.
Phạm vi hỗ trợ tập trung vào năm nhóm công việc:
Xác định phạm vi CBAM
Rà soát sản phẩm, mã CN/HS, cơ sở sản xuất và yêu cầu của khách hàng EU.
Xây dựng và rà soát dữ liệu
Xác định dữ liệu sản xuất, nhiên liệu, điện, nguyên liệu và hồ sơ cần được thu thập và kiểm soát.
Tính phát thải hàm chứa
Hỗ trợ doanh nghiệp hiểu và áp dụng phương pháp tính CBAM phù hợp với ngành và quy trình sản xuất.
Chuẩn bị hồ sơ và mức độ sẵn sàng trước thẩm tra
Rà soát phép tính, nguồn dữ liệu, khả năng truy xuất và bằng chứng để phát hiện khoảng trống trước khi thẩm tra chính thức.
Phối hợp thực hiện thẩm tra CBAM
Khi doanh nghiệp bước vào quá trình thẩm tra chính thức, TTS phối hợp với tổ chức thẩm tra CBAM được công nhận theo cơ chế của EU để hỗ trợ việc chuẩn bị, trao đổi hồ sơ và tổ chức quá trình thẩm tra tại Việt Nam.
Hoạt động thẩm tra và báo cáo thẩm tra chính thức được thực hiện dưới trách nhiệm độc lập của tổ chức thẩm tra được công nhận. Đây cũng phù hợp với cơ chế của EU, theo đó tổ chức thẩm tra phải hoạt động độc lập và khách quan.
Doanh nghiệp không chỉ cần hiểu CBAM mà cần một hệ thống dữ liệu đủ tin cậy để làm việc với khách hàng EU và chuẩn bị cho thẩm tra.
TTS Cert Vietnam hỗ trợ xây dựng một lộ trình thống nhất từ xác định phạm vi → chuẩn bị dữ liệu → tính phát thải → hoàn thiện hồ sơ → sẵn sàng trước thẩm tra → phối hợp thực hiện thẩm tra CBAM.